



أحدث الأخبار


 %D9%85%D9%86 %D9%82%D8%A7%D9%86%D9%88%D9%86 %D8%A7%D9%84%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9 %D8%B9%D9%84%D9%89 %D8%A7%D9%84%D8%AF%D8%AE%D9%84 %D8%8C %D9%88%D8%A7%D9%84%D9%85%D8%A7%D8%AF%D8%A9 (37) %D9%85%D9%86 %D9%84%D8%A7%D8%A6%D8%AD%D8%AA%D9%87 %D8%A7%D9%84%D8%AA%D9%86%D9%81%D9%8A%D8%B0%D9%8A%D8%A9.%0A%D9%88%D8%A8%D9%86%D8%A7%D8%A1%D9%8B %D8%B9%D9%84%D9%89 %D8%B0%D9%84%D9%83%D8%8C %D8%AA%D8%A4%D9%83%D8%AF %D8%A7%D9%84%D9%87%D9%8A%D8%A6%D8%A9 %D8%B9%D9%84%D9%89 %D8%B6%D8%B1%D9%88%D8%B1%D8%A9 %D8%AA%D8%B6%D9%85%D9%8A%D9%86 %D8%A7%D9%84%D8%B1%D9%82%D9%85 %D8%A7%D9%84%D9%85%D8%B1%D8%AC%D8%B9%D9%8A %D9%84%D9%84%D8%A5%D8%AE%D8%B7%D8%A7%D8%B1 %D8%A7%D9%84%D8%AE%D8%A7%D8%B5 %D8%A8%D8%A7%D9%84%D8%B9%D9%82%D8%AF %D8%A3%D9%88 %D8%A3%D9%85%D8%B1 %D8%A7%D9%84%D8%B4%D8%B1%D8%A7%D8%A1 %D8%A3%D9%88 %D8%A7%D9%84%D9%81%D8%A7%D8%AA%D9%88%D8%B1%D8%A9 %D8%B6%D9%85%D9%86 %D9%83%D8%B4%D9%81 %D8%A7%D9%84%D8%A7%D8%B3%D8%AA%D9%82%D8%B7%D8%A7%D8%B9 %D9%85%D9%86 %D8%A7%D9%84%D9%85%D9%86%D8%A8%D8%B9%D8%8C %D9%85%D8%B9 %D8%AA%D8%AD%D8%AF%D9%8A%D8%AF %D8%A7%D9%84%D8%B9%D9%82%D8%AF %D8%A3%D9%88 %D8%A3%D9%85%D8%B1 %D8%A7%D9%84%D8%B4%D8%B1%D8%A7%D8%A1 %D8%A3%D9%88 %D8%A7%D9%84%D9%81%D8%A7%D8%AA%D9%88%D8%B1%D8%A9 %D8%A7%D9%84%D9%85%D8%AA%D8%B9%D9%84%D9%82%D8%A9 %D8%A8%D8%A7%D9%84%D8%AF%D9%81%D8%B9%D8%A9 %D8%A7%D9%84%D8%AE%D8%A7%D8%B6%D8%B9%D8%A9 %D9%84%D9%84%D8%A7%D8%B3%D8%AA%D9%82%D8%B7%D8%A7%D8%B9 %D9%85%D9%86 %D8%A7%D9%84%D9%85%D9%86%D8%A8%D8%B9.%0A%D9%88%D8%AA%D8%AF%D8%B9%D9%88 %D8%A7%D9%84%D9%87%D9%8A%D8%A6%D8%A9 %D8%AC%D9%85%D9%8A%D8%B9 %D8%A7%D9%84%D8%AC%D9%87%D8%A7%D8%AA %D8%A7%D9%84%D9%85%D8%B9%D9%86%D9%8A%D8%A9 %D8%A5%D9%84%D9%89 %D8%A7%D9%84%D8%A7%D9%84%D8%AA%D8%B2%D8%A7%D9%85 %D8%A8%D9%87%D8%B0%D9%87 %D8%A7%D9%84%D9%85%D8%AA%D8%B7%D9%84%D8%A8%D8%A7%D8%AA %D8%A7%D9%84%D9%85%D8%AD%D8%AF%D8%AB%D8%A9 %D8%A8%D9%85%D8%A7 %D9%8A%D8%B6%D9%85%D9%86 %D8%AF%D9%82%D8%A9 %D8%A7%D9%84%D8%A5%D8%AC%D8%B1%D8%A7%D8%A1%D8%A7%D8%AA %D9%88%D8%AA%D8%B9%D8%B2%D9%8A%D8%B2 %D8%A7%D9%84%D8%A7%D9%85%D8%AA%D8%AB%D8%A7%D9%84 %D8%A7%D9%84%D8%B6%D8%B1%D9%8A%D8%A8%D9%8A %D9%88%D9%81%D9%82%D9%8B%D8%A7 %D9%84%D9%84%D8%AA%D8%B4%D8%B1%D9%8A%D8%B9%D8%A7%D8%AA %D8%A7%D9%84%D9%86%D8%A7%D9%81%D8%B0%D8%A9. %D9%83%D9%85%D8%A7 %D8%AA%D8%A4%D9%83%D8%AF %D8%A7%D9%84%D9%87%D9%8A%D8%A6%D8%A9 %D8%AD%D8%B1%D8%B5%D9%87%D8%A7 %D8%B9%D9%84%D9%89 %D8%AA%D8%B7%D9%88%D9%8A%D8%B1 %D9%88%D8%AA%D8%AD%D8%AF%D9%8A%D8%AB %D8%A5%D8%AC%D8%B1%D8%A7%D8%A1%D8%A7%D8%AA%D9%87%D8%A7 %D8%A8%D9%85%D8%A7 %D9%8A%D8%B3%D9%87%D9%85 %D9%81%D9%8A %D8%B1%D9%81%D8%B9 %D9%83%D9%81%D8%A7%D8%A1%D8%A9 %D8%A7%D9%84%D8%A5%D8%AF%D8%A7%D8%B1%D8%A9 %D8%A7%D9%84%D8%B6%D8%B1%D9%8A%D8%A8%D9%8A%D8%A9 %D9%88%D8%AA%D8%B3%D9%87%D9%8A%D9%84 %D8%A7%D9%84%D8%AE%D8%AF%D9%85%D8%A7%D8%AA %D8%A7%D9%84%D9%85%D9%82%D8%AF%D9%85%D8%A9 %D9%84%D9%84%D9%85%D9%83%D9%84%D9%81%D9%8A%D9%86%D8%8C %D8%AF%D8%A7%D8%B9%D9%8A%D8%A9%D9%8B %D8%A7%D9%84%D8%AC%D9%87%D8%A7%D8%AA %D8%A7%D9%84%D9%85%D8%B4%D9%85%D9%88%D9%84%D8%A9 %D8%A5%D9%84%D9%89 %D9%85%D9%88%D8%A7%D8%A1%D9%85%D8%A9 %D8%A5%D8%AC%D8%B1%D8%A7%D8%A1%D8%A7%D8%AA%D9%87%D8%A7 %D8%A7%D9%84%D8%AF%D8%A7%D8%AE%D9%84%D9%8A%D8%A9 %D9%85%D8%B9 %D9%87%D8%B0%D9%87 %D8%A7%D9%84%D8%AA%D8%B9%D8%AF%D9%8A%D9%84%D8%A7%D8%AA %D9%84%D8%B6%D9%85%D8%A7%D9%86 %D8%AA%D8%B7%D8%A8%D9%8A%D9%82%D9%87%D8%A7 %D8%A8%D8%B3%D9%84%D8%A7%D8%B3%D8%A9 %D9%88%D9%81%D8%A7%D8%B9%D9%84%D9%8A%D8%A9.%0A&image=/assets/images/gtalogo-new1.jpg)
أعلنت الهيئة العامة للضرائب عن إجراء تعديل على نماذج الاستقطاع من المنبع، وذلك بإضافة حقل خاص بالرقم المرجعي للإخطار بالعقود الصادر من نظام "ضريبة"، بالإضافة إلى الرقم المرجعي للعقد موضوع الدفعة الخاضعة للاستقطاع من المنبع.
وأكدت الهيئة أن واجب الإخطار يشمل جميع العقود أو أوامر الشراء أو الفواتير المبرمة مع غير المقيمين، وذلك خلال 30 يومًا من تاريخ إبرام العقد أو الاتفاق، أو تاريخ بدء تنفيذ العقد أو الاتفاق، أيهما أسبق، وفقاً لأحكام المادة (13) من قانون الضريبة على الدخل ، والمادة (37) من لائحته التنفيذية.
وبناءً على ذلك، تؤكد الهيئة على ضرورة تضمين الرقم المرجعي للإخطار الخاص بالعقد أو أمر الشراء أو الفاتورة ضمن كشف الاستقطاع من المنبع، مع تحديد العقد أو أمر الشراء أو الفاتورة المتعلقة بالدفعة الخاضعة للاستقطاع من المنبع.
وتدعو الهيئة جميع الجهات المعنية إلى الالتزام بهذه المتطلبات المحدثة بما يضمن دقة الإجراءات وتعزيز الامتثال الضريبي وفقًا للتشريعات النافذة. كما تؤكد الهيئة حرصها على تطوير وتحديث إجراءاتها بما يسهم في رفع كفاءة الإدارة الضريبية وتسهيل الخدمات المقدمة للمكلفين، داعيةً الجهات المشمولة إلى مواءمة إجراءاتها الداخلية مع هذه التعديلات لضمان تطبيقها بسلاسة وفاعلية.
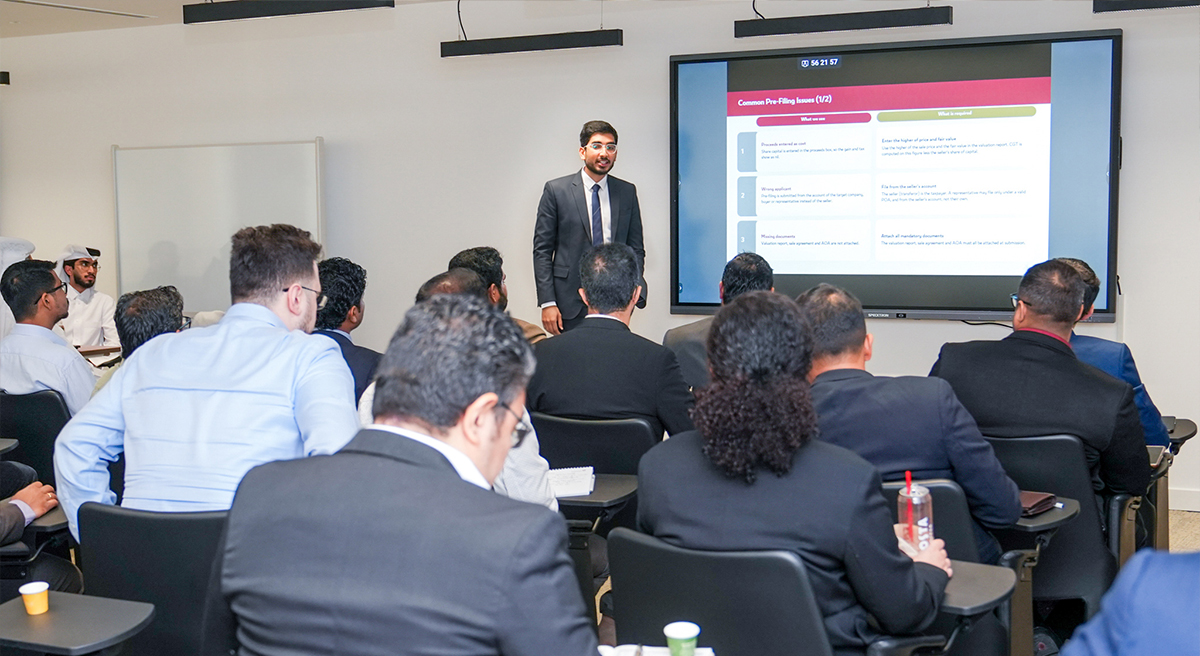
الهيئة العامة للضرائب تنظم ورشة لمكاتب التدقيق حول ضريبة الأرباح الرأسمالية
الهيئة العامة للضرائب تمدد الموعد النهائي للتسجيل في الضريبة الدنيا العالمية والمحلية حتى 31 يناير 2027
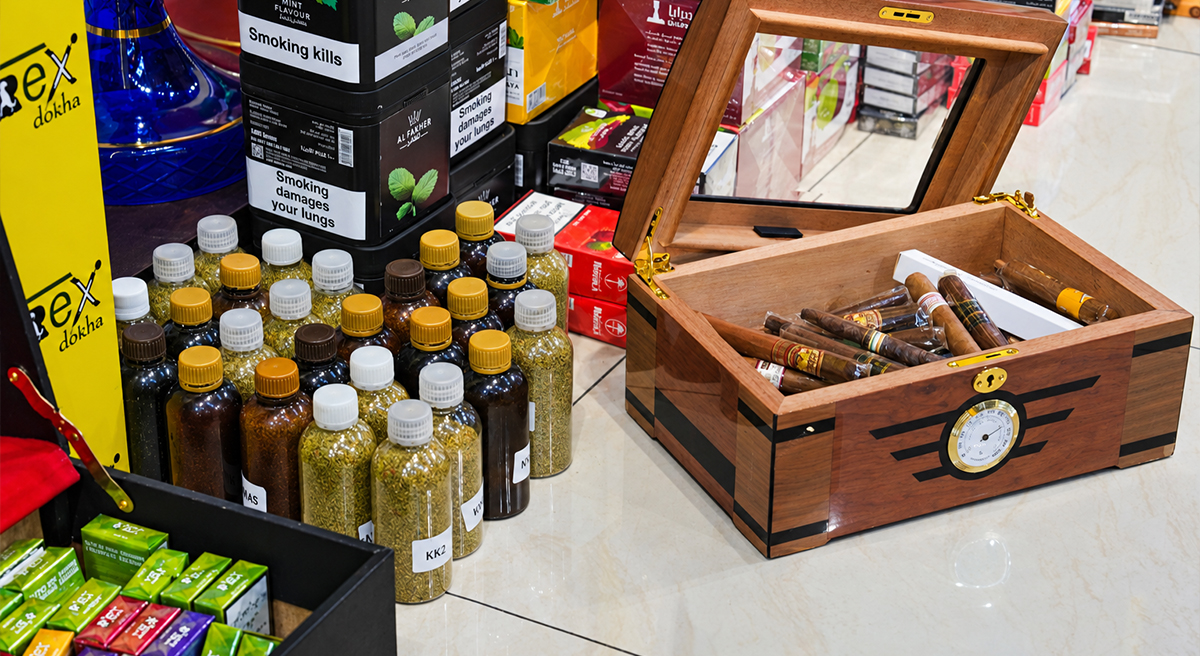
ضبط أكثر من 150 كيلوغرام من منتجات التبغ المخالفة خلال حملة رقابية
دولة قطر تشارك في الاجتماع الثامن عشر للإطار الشامل بشأن مكافحة تآكل القاعدة الضريبية وتحويل الأرباح في باريس
اعتبارًا من 1 نوفمبر 2026.. تطبيق إجراءات الفحص الإلكتروني للمشروبات المحلّاة عبر منصة ضريبة


 حمّل تطبيق ضريبة على جهازك الذكي الآن
 مركز الاتصال من داخل قطرالإتصال من خارج قطر



جميع الحقوق محفوظة © 2026 للهيئة العامة للضرائب - دولة قطر
 أعلى الصفحة

شكرًا لك على الاشتراك في النشرة الإخبارية