



أحدث الأخبار


 %D9%84%D8%B3%D9%86%D8%A9 2026 %D8%A8%D8%AA%D8%B9%D8%AF%D9%8A%D9%84 %D8%A8%D8%B9%D8%B6 %D8%A3%D8%AD%D9%83%D8%A7%D9%85 %D8%A7%D9%84%D9%82%D8%A7%D9%86%D9%88%D9%86 %D8%B1%D9%82%D9%85 (25) %D9%84%D8%B3%D9%86%D8%A9 2018 %D8%A8%D8%B4%D8%A3%D9%86 %D8%A7%D9%84%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9 %D8%A7%D9%84%D8%A7%D9%86%D8%AA%D9%82%D8%A7%D8%A6%D9%8A%D8%A9%D8%8C %D8%A7%D9%84%D8%B0%D9%8A %D9%8A%D9%82%D8%B6%D9%8A %D8%A8%D8%AA%D8%B7%D8%A8%D9%8A%D9%82 %D8%A2%D9%84%D9%8A%D8%A9 %D8%AC%D8%AF%D9%8A%D8%AF%D8%A9 %D9%84%D9%84%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9 %D8%A7%D9%84%D8%A7%D9%86%D8%AA%D9%82%D8%A7%D8%A6%D9%8A%D8%A9 %D8%B9%D9%84%D9%89 %D8%A7%D9%84%D9%85%D8%B4%D8%B1%D9%88%D8%A8%D8%A7%D8%AA %D8%A7%D9%84%D9%85%D9%8F%D8%AD%D9%84%D9%91%D8%A7%D8%A9%D8%8C %D8%AA%D8%B9%D8%AA%D9%85%D8%AF %D8%B9%D9%84%D9%89 %D8%A7%D9%84%D9%86%D9%85%D9%88%D8%B0%D8%AC %D8%A7%D9%84%D8%AD%D8%AC%D9%85%D9%8A %D8%A7%D9%84%D9%85%D8%AA%D8%AF%D8%B1%D9%91%D8%AC%D8%8C %D8%A8%D8%AD%D9%8A%D8%AB %D8%AA%D9%8F%D8%AD%D8%AA%D8%B3%D8%A8 %D9%82%D9%8A%D9%85%D8%A9 %D8%A7%D9%84%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9 %D8%A7%D8%B3%D8%AA%D9%86%D8%A7%D8%AF%D9%8B%D8%A7 %D8%A5%D9%84%D9%89 %D9%83%D9%85%D9%8A%D8%A9 %D8%A7%D9%84%D8%B3%D9%83%D8%B1%D8%A3%D9%88 %D8%A7%D9%84%D9%85%D9%8F%D8%AD%D9%84%D9%91%D9%8A%D8%A7%D8%AA %D9%81%D9%8A %D8%A7%D9%84%D9%85%D8%B4%D8%B1%D9%88%D8%A8%D8%A7%D8%AA %D8%A3%D9%88%D8%A7%D9%84%D9%85%D9%86%D8%AA%D8%AC%D8%A7%D8%AA %D8%A7%D9%84%D8%AE%D8%A7%D8%B6%D8%B9%D8%A9 %D9%84%D9%84%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9.%0A%D9%83%D9%85%D8%A7 %D8%AA%D9%85 %D8%AA%D8%B9%D8%AF%D9%8A%D9%84 %D8%AC%D8%AF%D9%88%D9%84 %D8%A7%D9%84%D8%B3%D9%84%D8%B9 %D8%A7%D9%84%D8%A7%D9%86%D8%AA%D9%82%D8%A7%D8%A6%D9%8A%D8%A9 %D8%A7%D9%84%D8%AE%D8%A7%D8%B6%D8%B9%D8%A9 %D9%84%D9%84%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9 %D8%A7%D9%84%D9%85%D8%B1%D9%81%D9%82 %D8%A8%D8%A7%D9%84%D9%82%D8%A7%D9%86%D9%88%D9%86%D8%8C %D9%84%D9%8A%D8%B4%D9%85%D9%84 %D8%A7%D9%84%D9%85%D8%B4%D8%B1%D9%88%D8%A8%D8%A7%D8%AA %D8%A7%D9%84%D9%85%D9%8F%D8%AD%D9%84%D9%91%D8%A7%D8%A9 %D8%A8%D8%A7%D9%84%D8%B3%D9%83%D8%B1 %D9%85%D8%AB%D9%84 %D8%A7%D9%84%D9%85%D8%B4%D8%B1%D9%88%D8%A8%D8%A7%D8%AA %D8%A7%D9%84%D8%BA%D8%A7%D8%B2%D9%8A%D8%A9 %D9%88%D8%A7%D9%84%D8%B9%D8%B5%D8%A7%D8%A6%D8%B1 %D8%A7%D9%84%D8%AA%D9%8A %D8%AA%D8%AD%D8%AA%D9%88%D9%8A %D8%B9%D9%84%D9%89 %D8%B3%D9%83%D8%B1 %D9%85%D8%B6%D8%A7%D9%81. %D9%83%D9%85%D8%A7 %D9%8A%D8%B4%D9%85%D9%84 %D9%86%D8%B7%D8%A7%D9%82 %D8%A7%D9%84%D8%AA%D8%B7%D8%A8%D9%8A%D9%82 %D8%AC%D9%85%D9%8A%D8%B9 %D8%A7%D9%84%D9%85%D9%86%D8%AA%D8%AC%D8%A7%D8%AA %D8%A7%D9%84%D8%AA%D9%8A %D8%AA%D9%83%D9%88%D9%86 %D9%82%D8%A7%D8%A8%D9%84%D8%A9 %D9%84%D8%AA%D8%AD%D9%88%D9%8A%D9%84%D9%87%D8%A7 %D8%A5%D9%84%D9%89 %D9%85%D8%B4%D8%B1%D9%88%D8%A8%D8%A7%D8%AA %D9%88%D8%AA%D8%AD%D8%AA%D9%88%D9%8A %D8%B9%D9%84%D9%89 %D8%A7%D9%84%D8%B3%D9%83%D8%B1%D8%A3%D9%88%D8%A7%D9%84%D9%85%D9%8F%D8%AD%D9%84%D9%91%D9%8A%D8%A7%D8%AA%D8%8C %D8%B3%D9%88%D8%A7%D8%A1 %D9%83%D8%A7%D9%86%D8%AA %D9%85%D8%B1%D9%83%D8%B2%D8%A7%D8%AA%D8%8C %D8%A3%D9%88 %D9%85%D8%B3%D8%A7%D8%AD%D9%8A%D9%82%D8%8C %D8%A3%D9%88 %D9%85%D8%B3%D8%AA%D8%AE%D9%84%D8%B5%D8%A7%D8%AA%D8%8C %D8%A3%D9%88%D8%A3%D9%8A %D9%85%D9%86%D8%AA%D8%AC%D8%A7%D8%AA %D8%A3%D8%AE%D8%B1%D9%89 %D9%85%D9%85%D8%A7%D8%AB%D9%84%D8%A9. %0A%D9%88%D8%A3%D9%88%D8%B6%D8%AD%D8%AA %D8%A7%D9%84%D9%87%D9%8A%D8%A6%D8%A9 %D8%A7%D9%84%D8%B9%D8%A7%D9%85%D8%A9 %D9%84%D9%84%D8%B6%D8%B1%D8%A7%D8%A6%D8%A8 %D8%A3%D9%86 %D8%A7%D9%84%D9%82%D8%A7%D9%86%D9%88%D9%86 %D8%B3%D9%8A%D8%AF%D8%AE%D9%84 %D8%AD%D9%8A%D9%91%D8%B2 %D8%A7%D9%84%D9%86%D9%81%D8%A7%D8%B0 %D8%A7%D8%B9%D8%AA%D8%A8%D8%A7%D8%B1%D9%8B%D8%A7 %D9%85%D9%86 %D8%AA%D8%A7%D8%B1%D9%8A%D8%AE 6 %D9%8A%D9%88%D9%84%D9%8A%D9%88 2026%D8%8C %D9%88%D8%B0%D9%84%D9%83 %D9%84%D8%A5%D8%AA%D8%A7%D8%AD%D8%A9 %D8%A7%D9%84%D9%81%D8%B1%D8%B5%D8%A9 %D9%84%D9%84%D9%85%D9%83%D9%84%D9%81%D9%8A%D9%86 %D9%88%D8%A7%D9%84%D9%85%D8%B5%D9%86%D8%B9%D9%8A%D9%86 %D9%84%D8%AA%D9%88%D9%81%D9%8A%D9%82 %D8%A3%D9%88%D8%B6%D8%A7%D8%B9%D9%87%D9%85. %D9%83%D9%85%D8%A7 %D9%86%D9%88%D9%87%D8%AA %D8%A5%D9%84%D9%89 %D8%B6%D8%B1%D9%88%D8%B1%D8%A9 %D8%A7%D9%84%D8%AA%D8%B2%D8%A7%D9%85 %D9%83%D9%84 %D9%85%D9%86 %D9%8A%D8%AD%D9%88%D8%B2 %D8%B3%D9%84%D8%B9%D9%8B%D8%A7 %D8%A7%D9%86%D8%AA%D9%82%D8%A7%D8%A6%D9%8A%D8%A9 %D8%A8%D8%AA%D9%82%D8%AF%D9%8A%D9%85 %D8%A5%D9%82%D8%B1%D8%A7%D8%B1%D8%A7%D8%AA %D8%B6%D8%B1%D9%8A%D8%A8%D9%8A%D8%A9 %D9%84%D9%84%D8%A5%D9%81%D8%B5%D8%A7%D8%AD %D8%B9%D9%86 %D8%A7%D9%84%D8%A3%D8%B1%D8%B5%D8%AF%D8%A9 %D8%A3%D9%88%D8%A7%D9%84%D9%85%D8%AE%D8%B2%D9%88%D9%86 %D8%B9%D9%86%D8%AF %D8%A8%D8%AF%D8%A1 %D8%B3%D8%B1%D9%8A%D8%A7%D9%86 %D8%A7%D9%84%D9%82%D8%A7%D9%86%D9%88%D9%86 %D9%85%D9%86 %D8%AE%D9%84%D8%A7%D9%84 %D9%85%D9%86%D8%B5%D8%A9 %D8%B6%D8%B1%D9%8A%D8%A8%D8%A9.%0A%D9%88%D9%8A%D8%A3%D8%AA%D9%8A %D9%87%D8%B0%D8%A7 %D8%A7%D9%84%D8%AA%D9%88%D8%AC%D9%91%D9%87 %D9%81%D9%8A %D8%A5%D8%B7%D8%A7%D8%B1 %D8%AC%D9%87%D9%88%D8%AF %D8%A7%D9%84%D8%AF%D9%88%D9%84%D8%A9 %D9%84%D9%84%D8%AD%D8%AF %D9%85%D9%86 %D8%A7%D8%B3%D8%AA%D9%87%D9%84%D8%A7%D9%83 %D8%A7%D9%84%D9%85%D9%86%D8%AA%D8%AC%D8%A7%D8%AA %D8%B9%D8%A7%D9%84%D9%8A%D8%A9 %D8%A7%D9%84%D8%B3%D9%83%D8%B1%D8%8C %D9%88%D8%AA%D8%AD%D9%81%D9%8A%D8%B2 %D8%A7%D9%84%D9%85%D8%B5%D9%86%D9%91%D8%B9%D9%8A%D9%86 %D8%B9%D9%84%D9%89 %D8%AE%D9%81%D8%B6 %D9%86%D8%B3%D8%A8 %D8%A7%D9%84%D8%B3%D9%83%D8%B1 %D9%81%D9%8A %D9%85%D9%86%D8%AA%D8%AC%D8%A7%D8%AA%D9%87%D9%85%D8%8C %D8%A8%D9%85%D8%A7 %D9%8A%D8%B9%D8%B2%D9%91%D8%B2 %D8%B5%D8%AD%D8%A9 %D8%A7%D9%84%D9%85%D8%AC%D8%AA%D9%85%D8%B9. %D9%83%D9%85%D8%A7 %D8%AA%D9%86%D8%AF%D8%B1%D8%AC %D9%87%D8%B0%D9%87 %D8%A7%D9%84%D8%A2%D9%84%D9%8A%D8%A9 %D8%B6%D9%85%D9%86 %D8%A7%D9%84%D8%AA%D9%88%D8%AC%D9%91%D9%87%D8%A7%D8%AA %D8%A7%D9%84%D8%A7%D8%B3%D8%AA%D8%B1%D8%A7%D8%AA%D9%8A%D8%AC%D9%8A%D8%A9 %D9%84%D9%84%D8%AF%D9%88%D9%84%D8%A9 %D8%A8%D9%85%D8%A7 %D9%8A%D9%88%D8%A7%D9%83%D8%A8 %D8%A3%D9%81%D8%B6%D9%84 %D8%A7%D9%84%D9%85%D9%85%D8%A7%D8%B1%D8%B3%D8%A7%D8%AA %D8%A7%D9%84%D8%B9%D8%A7%D9%84%D9%85%D9%8A%D8%A9%D8%8C %D9%88%D9%8A%D8%AD%D9%82%D9%82 %D8%A7%D9%84%D8%AA%D9%88%D8%A7%D8%B2%D9%86 %D8%A8%D9%8A%D9%86 %D8%A7%D9%84%D8%A3%D9%87%D8%AF%D8%A7%D9%81 %D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF%D9%8A%D8%A9 %D9%88%D8%A7%D9%84%D8%B5%D8%AD%D9%8A%D8%A9.&image=/assets/images/gtalogo-new1.jpg)
في إطار جهود دولة قطر لتطوير السياسات الضريبية ودعم الصحة العامة، صدر القانون رقم (2) لسنة 2026 بتعديل بعض أحكام القانون رقم (25) لسنة 2018 بشأن الضريبة الانتقائية، الذي يقضي بتطبيق آلية جديدة للضريبة الانتقائية على المشروبات المُحلّاة، تعتمد على النموذج الحجمي المتدرّج، بحيث تُحتسب قيمة الضريبة استنادًا إلى كمية السكرأو المُحلّيات في المشروبات أوالمنتجات الخاضعة للضريبة.
كما تم تعديل جدول السلع الانتقائية الخاضعة للضريبة المرفق بالقانون، ليشمل المشروبات المُحلّاة بالسكر مثل المشروبات الغازية والعصائر التي تحتوي على سكر مضاف. كما يشمل نطاق التطبيق جميع المنتجات التي تكون قابلة لتحويلها إلى مشروبات وتحتوي على السكرأوالمُحلّيات، سواء كانت مركزات، أو مساحيق، أو مستخلصات، أوأي منتجات أخرى مماثلة.
وأوضحت الهيئة العامة للضرائب أن القانون سيدخل حيّز النفاذ اعتبارًا من تاريخ 6 يوليو 2026، وذلك لإتاحة الفرصة للمكلفين والمصنعين لتوفيق أوضاعهم. كما نوهت إلى ضرورة التزام كل من يحوز سلعًا انتقائية بتقديم إقرارات ضريبية للإفصاح عن الأرصدة أوالمخزون عند بدء سريان القانون من خلال منصة ضريبة.
ويأتي هذا التوجّه في إطار جهود الدولة للحد من استهلاك المنتجات عالية السكر، وتحفيز المصنّعين على خفض نسب السكر في منتجاتهم، بما يعزّز صحة المجتمع. كما تندرج هذه الآلية ضمن التوجّهات الاستراتيجية للدولة بما يواكب أفضل الممارسات العالمية، ويحقق التوازن بين الأهداف الاقتصادية والصحية.
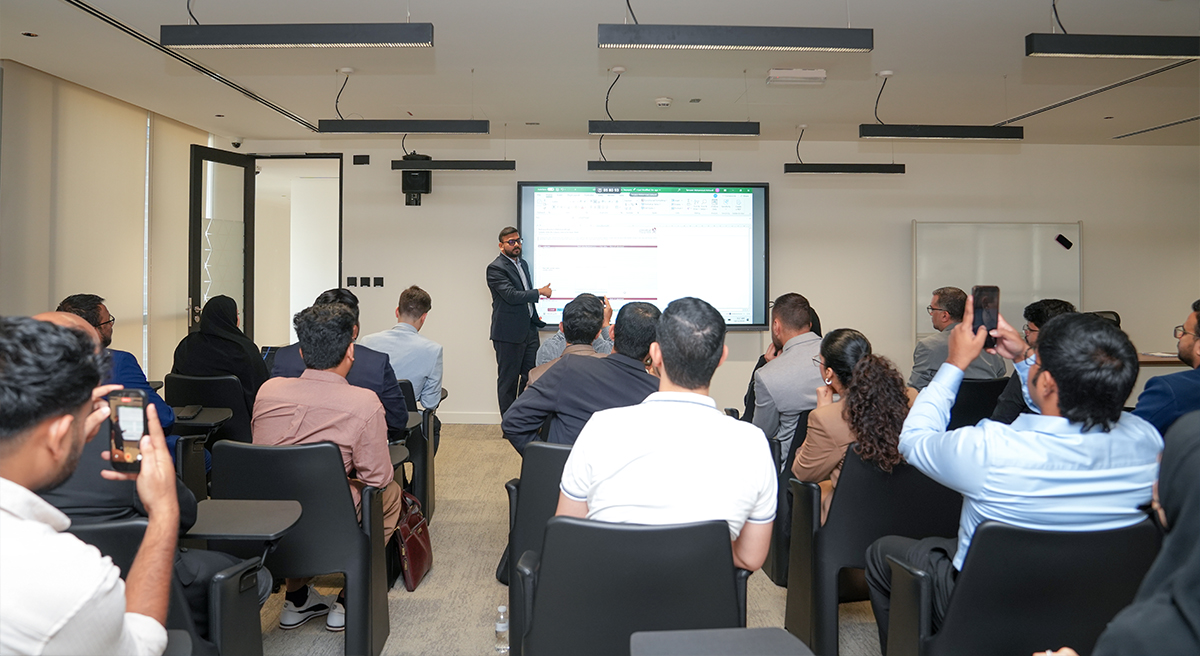
ورشة تخصصية للمكلفين حول ضريبة الأرباح الرأسمالية وتقارير التقييم
الهيئة العامة للضرائب توقّع اتفاقية مع ACCA لاعتماد برنامج شهادة أخصائي ضرائب
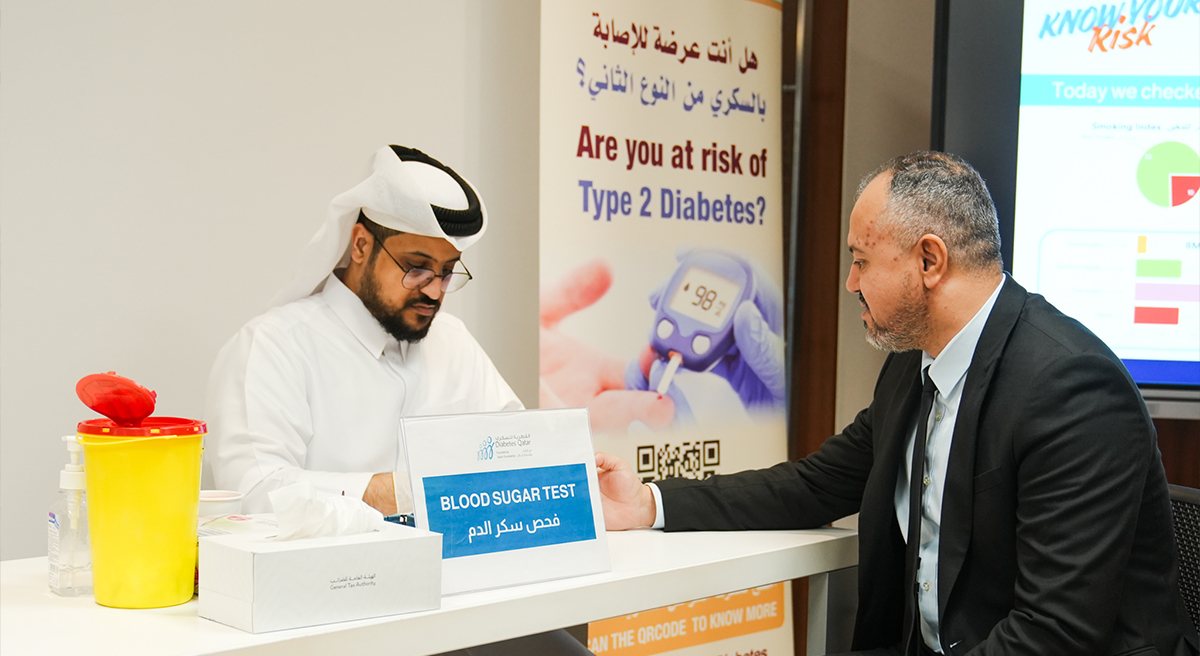
الهيئة العامة للضرائب تنظّم فعالية توعوية بمناسبة اليوم العالمي للسكري
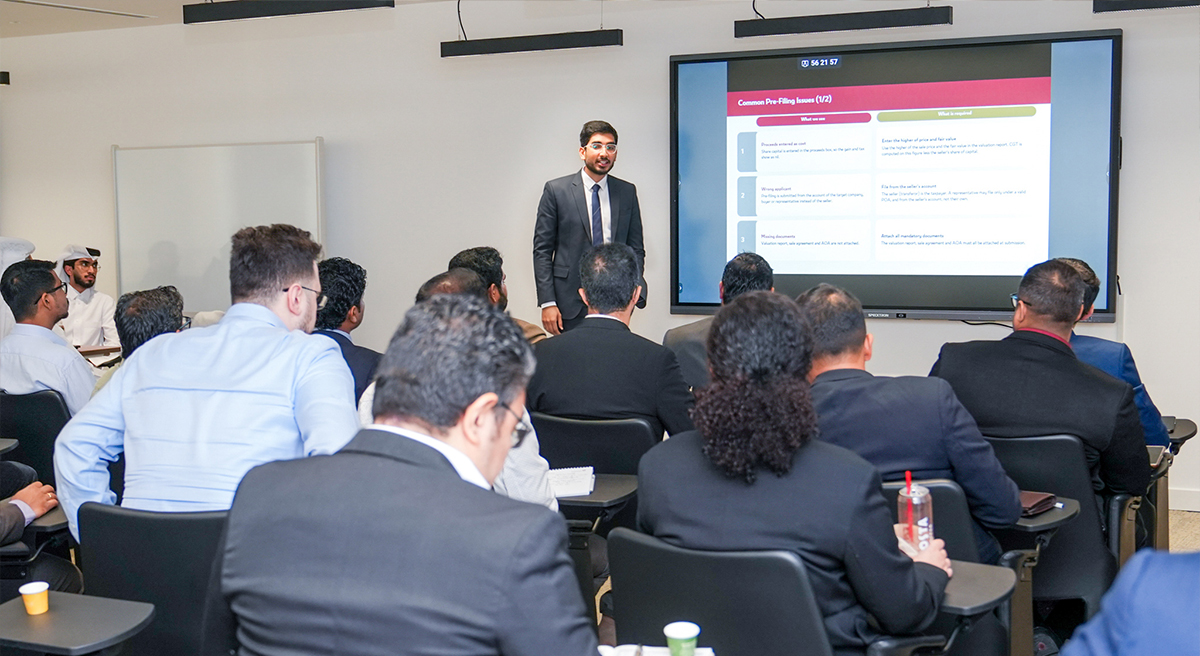
الهيئة العامة للضرائب تنظم ورشة لمكاتب التدقيق حول ضريبة الأرباح الرأسمالية
الهيئة العامة للضرائب تمدد الموعد النهائي للتسجيل في الضريبة الدنيا العالمية والمحلية حتى 31 يناير 2027


 حمّل تطبيق ضريبة على جهازك الذكي الآن
 مركز الاتصال من داخل قطرالإتصال من خارج قطر



جميع الحقوق محفوظة © 2026 للهيئة العامة للضرائب - دولة قطر
 أعلى الصفحة

شكرًا لك على الاشتراك في النشرة الإخبارية